Quels sont les avantages d’un SIRH ?
En quelques mots : le Système d’Information des Ressources Humaines (SIRH) est une suite de logiciels interconnectés qui centralise, automatise et simplifie la gestion des ressources humaines au sein d’une entreprise, rien que ça. Intégrant de nombreuses fonctionnalités, la mise en place d’un SIRH offre des bénéfices significatifs à tous les niveaux de l’organisation. Découvrez dans cet article les principaux avantages d’un logiciel SIRH selon votre profil :
Pour l’entreprise et la stratégie RH globale
Optimisation et performance globale
Le SIRH vise à optimiser le traitement des ressources humaines et à booster l’efficacité et la performance de l’entreprise. Il aboutit à un véritable pilotage de la politique RH et permet aux directions des Ressources Humaines de jouer pleinement leur rôle stratégique.
Centralisation et fiabilisation des données
Le SIRH agit comme un HUB de données RH, centralisant l’ensemble des informations relatives aux collaborateurs dans une base de données unifiée, le “Core RH”. Cela assure la fiabilité des données, l’harmonisation et la cohérence des informations sur l’ensemble du système.
Meilleure communication et coordination
Il améliore la communication entre les différentes fonctions clés d’une Direction des Ressources Humaines (paie, administration, formation, recrutement, talents, etc.), en regroupant et coordonnant l’ensemble des activités RH et paie au sein d’un outil unique ou d’applications interfacées.
Transformation digitale
Il est un pilier de la transformation numérique de l’entreprise et incite l’entreprise à digitaliser l’ensemble de ses outils RH.
Réduction des coûts
L’utilisation d’un SIRH permet une réduction des dépenses administratives et peut rendre le processus de recrutement moins coûteux par l’automatisation. L’IA peut également entraîner une réduction des coûts administratifs.
Conformité réglementaire
Il garantit le respect des réglementations et facilite la conformité au RGPD grâce à une gestion fine des droits d’accès et un archivage sécurisé des données personnelles. Il aide à mettre en place des processus qui permettent de rester en conformité plus facilement.
Adaptabilité et évolutivité
Les SIRH modernes s’adaptent aux spécificités sectorielles et permettent la personnalisation de l’interface et des workflows. Les API ouvertes facilitent l’intégration avec l’écosystème digital de l’entreprise, garantissant la pérennité de l’investissement et la capacité d’évolution du système. Les SIRH modulables permettent de composer un système RH sur mesure.
Pour les équipes RH
Gain de temps considérable
Le SIRH permet un gain de temps important en automatisant les tâches répétitives et chronophages, telles que le calcul des salaires, la gestion des congés et absences, ou l’édition de documents RH.
Recentrage sur des missions à forte valeur ajoutée
En se libérant des tâches administratives, les équipes RH peuvent se concentrer sur des missions stratégiques et la valorisation du capital humain.
Amélioration du pilotage RH
Il offre des outils de reporting et de tableaux de bord en temps réel et des analyses prédictives, facilitant une aide à la décision stratégique.
Sécurisation et optimisation de la fonction RH
Il limite le risque d’erreur ou d’oubli et peut même être “force de proposition” pour l’organisation RH.
Pour les managers
Autonomie accrue dans la gestion des équipes
Le SIRH rend le manager encore plus autonome pour gérer ses équipes au quotidien (plannings, absences, administratif) et pour la gestion de leur carrière (évaluations, plans de développement, formation, rémunération).
Suivi amélioré des performances
Il permet un meilleur suivi des équipes, de leurs performances, et la possibilité de leur allouer des formations adéquates directement depuis le SIRH.
Simplification des tâches administratives
La validation des demandes de congés, RTT ou notes de frais par les managers est simplifiée et rapide, représentant un gain de temps incontestable.
Pour les collaborateurs (expérience employé)
Accès autonome et permanent aux informations
Les salariés ont un accès direct et autonome à leurs informations personnelles, leurs documents (fiches de paie, contrats), et leurs demandes (congés, formation, notes de frais). Cela peut se faire via un portail self-service ou des applications mobiles.
Amélioration de l’expérience collaborateur
Le SIRH offre un service personnalisé aux salariés et renforce l’expérience collaborateur en valorisant leur autonomie. Cela peut conduire à une meilleure satisfaction et engagement des équipes.
Implication dans la carrière
En ayant la possibilité de modifier leur dossier personnel, mettre à jour leurs compétences, ou faire des demandes de mobilité interne ou de formation, les collaborateurs deviennent acteurs de la gestion administrative et s’impliquent davantage dans leur carrière.
Attractivité de la marque employeur
Le SIRH est un pan d’une stratégie de marque employeur attractive, montrant la modernité, la transparence et la réactivité de l’entreprise, ce qui est un facteur de fidélisation.
Avantages techniques et opérationnels spécifiques
Automatisation de la paie
Calcule automatiquement les salaires, cotisations sociales et variables, en intégrant les spécificités des conventions collectives. Il permet l’édition et la mise à disposition des bulletins de paie dans un coffre-fort numérique.
Gestion des temps et activités (GTA)
Optimise l’organisation du travail, gère les demandes de congés et RTT en ligne, et assure un suivi précis des heures travaillées.
Flexibilité et accessibilité
Les solutions en mode SaaS (Software as a Service) offrent une grande flexibilité et agilité, un déploiement très rapide, une maîtrise du budget, et sont accessibles de n’importe où avec une connexion internet.
En somme, un SIRH bien intégré est un levier puissant pour attirer, motiver et fidéliser les talents, tout en assurant la performance et la compétitivité de l’entreprise sur le long terme.
Pourquoi externaliser la paie de votre PME ?
La gestion de la paie est une fonction essentielle pour toute entreprise, mais elle est aussi l’une des plus complexes et nécessite du temps et de la concentration de la part des gestionnaires. Face à l’évolution constante des réglementations sociales et fiscales, de nombreuses PME se tournent aujourd’hui vers l’externalisation, ou la sous-traitance de cette tâche à des cabinets spécialisés. Cette approche offre une multitude d’avantages significatifs, et en premier lieu la possibilité se recentrer sur leur cœur de métier.
Qu’est-ce que l’externalisation de la paie ?
L’externalisation de la paie consiste à confier l’ensemble ou une partie de la gestion des salaires, des déclarations sociales et des tâches administratives associées à un prestataire externe spécialisé. Ce processus peut inclure le calcul des bulletins de salaire, les prélèvements à la source, la distribution des salaires, la gestion des congés et des notes de frais, ainsi que la conformité avec la réglementation applicable.
Avantages de déléguer la paie de votre PME à un prestataire de paie
La délégation de la paie à un expert offre de multiples bénéfices pour les entreprises de toutes tailles :
Maîtrise et réduction des coûts
L’externalisation peut entraîner une réduction des coûts globaux liés à la paie, souvent estimée entre 10 % et 40 %. Cela est dû à la suppression des coûts de formation du personnel interne, de l’achat et de la maintenance de logiciels de paie, et des frais liés aux erreurs. Le coût de la paie devient prévisible et forfaitaire, ce qui facilite la budgétisation.
Gain de temps et recentrage stratégique
La gestion de la paie est une tâche administrative lourde. En la déléguant, les équipes internes, notamment les RH et la finance, sont libérées des tâches chronophages. Elles peuvent ainsi se concentrer sur des missions à plus forte valeur ajoutée, comme le développement de l’entreprise, l’optimisation des stratégies financières, le recrutement, la formation ou la gestion des carrières.
Fiabilité et conformité légale
Les lois et réglementations sociales et fiscales sont en constante évolution et très complexes. Les cabinets spécialisés assurent une veille permanente et garantissent une paie 100 % conforme à la réglementation. Cela minimise considérablement les risques d’erreurs, de retards de paiement, d’amendes ou de litiges coûteux avec les organismes sociaux ou les salariés.
Expertise spécialisée et support
Les prestataires externes disposent d’équipes d’experts en paie et en droit social. Ils sont en mesure de gérer les cas particuliers (paie DOM TOM, BTP, intermittents du spectacle) et d’apporter des réponses rapides et pertinentes aux questions complexes. En cas de difficulté, l’entreprise bénéficie d’un support professionnel sur lequel s’appuyer.
Sécurité renforcée des données
La paie implique la manipulation de données sensibles et confidentielles. Les prestataires de confiance utilisent des logiciels sécurisés et des protocoles stricts (RGPD, SOC 2, ISO27001) pour protéger ces informations contre la fraude et les violations de données.
Accès à des technologies avancées
Les cabinets spécialisés utilisent des logiciels de paie leaders du marché, tels que Silae, ou des suites complètes comme Nibelis, qui sont constamment mis à jour. Ils offrent souvent des fonctionnalités comme des portails de libre-service pour les employés (pour consulter leurs bulletins, suivre les avantages) et des outils collaboratifs pour une transmission simplifiée des éléments variables.
Continuité de service : En cas d’absence (maladie, congés) ou de départ d’un gestionnaire de paie interne, la fonction paie peut être déstabilisée. La sous-traitance garantit une continuité de service ininterrompue grâce aux équipes dédiées du prestataire.
Bien qu’il puisse y avoir une perception de dépendance vis-à-vis du prestataire ou un moindre contrôle direct, choisir un partenaire fiable et transparent est crucial pour une collaboration réussie.
Cas d’usage : une PME de 100 salariés
Imaginons une entreprise en pleine croissance avec 100 salariés, opérant dans divers secteurs et ayant des conventions collectives parfois complexes. Sa petite équipe RH actuelle gère la paie en interne, mais elle est confrontée à des défis croissants :
- Volume et complexité accrus : Avec 100 salariés, le nombre de bulletins de paie à traiter mensuellement, les entrées/sorties, les diverses absences (maladies, congés maternité, accidents du travail) et les spécificités de chaque contrat (CDI, CDD, temps partiel, télétravail) augmentent la charge de travail et le risque d’erreurs.
- Veille réglementaire : Assurer une veille sociale et conventionnelle rigoureuse pour 100 salariés aux situations variées devient une tâche à temps plein, nécessitant une expertise pointue que l’équipe interne n’a pas toujours les ressources de maintenir. Un faux pas peut entraîner des pénalités financières importantes.
- Coût des outils et formations : Une PME doit investir dans un logiciel de paie performant et des formations continues pour son équipe, des coûts qui deviennent de plus en plus lourds avec l’augmentation de la taille de l’entreprise et la complexité des paies.
- Concentration sur le RH stratégique : L’équipe RH est submergée par les tâches administratives de paie et peine à se consacrer aux initiatives stratégiques vitales pour la croissance, comme l’attraction et la rétention des talents, la gestion des compétences ou l’amélioration du bien-être des employés.
En déléguant sa paie à un cabinet spécialisé, cette entreprise de 100 salariés bénéficierait des avantages suivants :
Expertise et sécurité accrues
Le cabinet externe, avec ses experts dédiés, assure la conformité de chaque bulletin de paie et de toutes les déclarations sociales, y compris pour les cas les plus complexes. Cela réduit considérablement le risque d’erreurs coûteuses et de litiges, offrant une paix d’esprit inégalée.
Optimisation des coûts
Plutôt que d’embaucher un gestionnaire de paie supplémentaire, de maintenir un logiciel coûteux et de financer des formations continues, l’entreprise paie un forfait mensuel prévisible. Les économies réalisées peuvent être réinvesties dans le développement de l’entreprise.
Libération de l’équipe RH
L’équipe RH interne est déchargée des contraintes opérationnelles de la paie. Elle peut ainsi se concentrer pleinement sur des projets stratégiques, tels que la mise en place d’un nouveau système d’évaluation des performances, l’optimisation des parcours de formation ou le développement d’une culture d’entreprise forte, qui auront un impact direct sur la productivité et la satisfaction des 100 salariés.
Accès aux technologies
Le cabinet met à disposition des outils avancés (logiciel de paie en ligne, coffre-fort numérique, portail salarié) qui améliorent l’efficacité et la transparence pour l’entreprise et ses employés.
Continuité et agilité
En cas de forte saisonnalité ou de pic d’activité, le prestataire peut absorber la charge de travail sans que l’entreprise n’ait à recruter temporairement. En cas d’absence d’un membre de l’équipe RH interne, la paie reste gérée sans interruption.
Repos compensateur : définition et cas particuliers
Le repos compensateur est un mécanisme essentiel du droit du travail français qui vise à compenser le temps de travail effectué par les salariés au-delà des durées légales ou conventionnelles. Il permet aux employés de récupérer en temps de repos tout ou partie des heures supplémentaires réalisées, offrant ainsi une alternative à la majoration salariale. Ce dispositif est en place pour garantir le bien-être et la santé des travailleurs.
Il existe principalement deux formes de repos compensateur : le repos compensateur obligatoire et le repos compensateur de remplacement.
Le Repos Compensateur Obligatoire (RCO)
Le repos compensateur obligatoire (RCO), également appelé contrepartie obligatoire de repos, est déclenché lorsque les heures supplémentaires effectuées par un salarié dépassent un certain seuil annuel, appelé contingent annuel. À défaut d’accord collectif, ce contingent est fixé à 220 heures par an et par salarié.
Qui est concerné ?
Le RCO ne concerne pas tous les salariés. En principe, les cadres travaillant au forfait (jours ou heures) et les cadres dirigeants ne peuvent pas en bénéficier. Les salariés à temps partiel ne sont pas non plus concernés par ce dispositif pour leurs heures complémentaires, qui doivent être rémunérées avec une majoration.
Comment est-il calculé ?
Le calcul du RCO dépend de la taille de l’entreprise :
- Dans les entreprises de moins de 20 salariés, la durée du RCO est égale à 50 % des heures supplémentaires effectuées au-delà du contingent annuel (soit 30 minutes par heure supplémentaire).
- Dans les entreprises de plus de 20 salariés, le RCO est fixé à 100 % des heures supplémentaires accomplies au-delà du contingent (chaque heure supplémentaire donne droit à une heure de repos compensateur). Une contrepartie plus importante peut être fixée par des dispositions conventionnelles.
Le Repos Compensateur de Remplacement (RCR)
Le repos compensateur de remplacement (RCR) est un dispositif qui permet à l’employeur de proposer aux salariés un temps de repos en compensation des heures supplémentaires effectuées, au lieu de leur paiement. Le salarié bénéficie alors d’un repos équivalent au nombre d’heures supplémentaires majorées.
Mise en place du RCR
Sa mise en place est possible uniquement si une convention ou un accord collectif le prévoit. Pour les entreprises sans délégué syndical, l’employeur peut le mettre en place unilatéralement, à condition que le Comité Social et Économique (CSE), s’il existe, ne s’y oppose pas.
Intérêt du RCR
L’avantage majeur de ce dispositif est que les heures supplémentaires intégralement compensées par du repos ne sont pas comptabilisées sur le contingent annuel d’heures supplémentaires. Cela offre à l’employeur une flexibilité dans le choix des modes de compensation.
Calcul du RCR
Le RCR peut compenser la totalité de l’heure supplémentaire, y compris la majoration. L’employeur peut également choisir de payer la majoration et d’octroyer un repos compensateur pour l’heure effectuée, ou inversement. Par exemple, une heure supplémentaire payée avec une majoration de 50 % peut donner lieu à 1 heure et 30 minutes de repos compensateur.
Cas particuliers du repos compensateur
Travail de nuit
Les travailleurs de nuit bénéficient de contreparties sous forme de repos compensateur et, éventuellement, de compensation salariale pour les périodes de travail de nuit. La loi ne précise pas les modalités de calcul spécifiques de ce repos, laissant le soin à l’accord collectif ou à l’employeur (avec autorisation de l’inspection du travail) de les fixer. Le travail de nuit est souvent difficile et doit rester exceptionnel. Des articles spécifiques du Code du travail encadrent ces dispositions (par exemple, Article L3122-8, L3122-9, L3122-15, L3122-4).
Travail le dimanche
Pour certaines activités ou en cas de privation du repos hebdomadaire, le travail le dimanche peut donner droit à un repos compensateur équivalent en temps ou à une majoration de salaire. Par exemple, pour les établissements de vente au détail dans certaines zones, les heures travaillées entre 21h et minuit le dimanche sont rémunérées au double et donnent droit à un repos compensateur équivalent en temps.
Chauffeurs routiers
La Convention collective nationale des transports routiers prévoit des repos récupérateurs spécifiques pour les chauffeurs routiers en plus du repos compensateur standard. Ces repos récupérateurs doivent être pris au plus tard dans les trois mois suivant leur inscription sur le bulletin de paie.
Remplacement de poste
Lorsqu’un salarié effectue des heures supplémentaires pour remplacer un collègue absent, il a également droit à un repos compensateur.
Jeunes travailleurs
En cas d’urgence, des jeunes travailleurs de seize à dix-huit ans peuvent effectuer des travaux temporaires et ont droit à une période équivalente de repos compensateur dans les trois semaines suivant ces travaux.
Repos compensateur : les questions fréquentes
Comment prendre le repos compensateur ?
Dès qu’un salarié a acquis sept heures de repos compensateur, il peut demander à les prendre par journée ou demi-journée. Le salarié doit adresser une demande écrite à l’employeur précisant la date et la durée du repos au moins une semaine à l’avance. L’employeur dispose ensuite de sept jours pour répondre.
Délais de prise : En principe, le repos doit être pris dans les deux mois suivant l’ouverture du droit. Cependant, un accord collectif peut prévoir un délai de six mois.
Que se passe-t-il si le repos n’est pas pris ? Si le salarié ne prend pas son repos dans les délais impartis, il ne le perd pas. L’employeur a l’obligation de lui demander de prendre ce repos dans un délai raisonnable, généralement dans l’année suivant son acquisition. En cas de rupture du contrat de travail ou de décès du salarié, les heures de repos compensateur non prises peuvent être converties en une indemnité compensatrice. Cette indemnité est intégrée dans le calcul de l’indemnité de congés payés.
Quel impact sur la rémunération ?
L’employeur est tenu de comptabiliser les heures de repos compensateur acquises par chaque salarié et de les indiquer sur un document annexé au bulletin de salaire. Ce suivi doit préciser le solde disponible et la date limite de prise du repos. Une omission de ces mentions peut exposer l’employeur à des contentieux.
Pendant la prise du repos compensateur (qu’il soit obligatoire ou de remplacement), la rémunération du salarié est maintenue comme s’il avait travaillé. Le repos compensateur obligatoire ne peut faire l’objet d’une contrepartie rémunérée, sauf exceptions pour le travail du dimanche ou de nuit, ou en cas de rupture de contrat ou de décès. Le repos compensateur est considéré comme du temps de travail effectif pour le décompte des majorations, le calcul de l’ancienneté, et l’acquisition des congés payés et RTT.
Repos compensateur et RTT : quelles différences ?
Il est nécessaire de faire la distinction entre le repos compensateur et les jours de RTT (Réduction du Temps de Travail). Les jours de RTT sont destinés à compenser le maintien d’un planning hebdomadaire supérieur à 35 heures (souvent 39 heures), sans qu’il s’agisse d’heures supplémentaires. Le repos compensateur, quant à lui, n’est pas accordé de manière systématique mais uniquement lorsque le salarié effectue des heures supplémentaires.
Qu’est-ce que le DUERP ? Est-il obligatoire ?
Le Document Unique d’Évaluation des Risques Professionnels (DUERP) est un élément central de la politique de santé et de sécurité au travail au sein de toute entreprise. Sa mise en place et sa gestion sont des obligations légales essentielles pour la protection de vos salariés et la conformité de votre structure.
Qu’est-ce que le DUERP ?
Le Document Unique d’Évaluation des Risques Professionnels (DUERP) est, comme son nom l’indique, un document obligatoire qui recense l’ensemble des risques pour la santé et la sécurité du personnel liés à l’activité de votre entreprise. Il constitue le point de départ de la démarche de prévention de l’entreprise et assure la traçabilité collective de l’exposition aux risques des salariés.
Plus précisément, le DUERP est une notice qui identifie les dangers liés à chaque poste de travail et analyse le degré d’exposition des travailleurs à ces dangers. Son objectif principal est de regrouper sur un même support les données issues des différentes analyses de risques pour faciliter le suivi et la pérennisation de la démarche de prévention dans l’entreprise.
Le DUERP doit inclure un inventaire des risques identifiés dans chaque unité de travail de l’entreprise ou de l’établissement. Il prend en compte divers types de dangers, notamment ceux liés :
- Aux équipements de travail.
- Aux procédés de fabrication.
- À la définition des postes de travail.
- À l’utilisation de substances ou préparations chimiques.
- À l’aménagement des lieux de travail ou des installations.
- À l’organisation du travail, une obligation apparue depuis le 31 mars 2022 suite à la loi du 2 août 2021, incluant des aspects comme le télétravail ou les cycles de travail.
Les risques identifiés peuvent être à l’origine de stress, d’accidents du travail ou de maladies professionnelles (comme les troubles musculo-squelettiques). Avec l’évolution des modes de travail, comme le télétravail, le DUERP doit également évaluer les nouveaux risques professionnels spécifiques, tels que les troubles musculo-squelettiques liés à un poste de travail inadapté, les risques psychosociaux (stress, isolement, surcharge mentale) et les problèmes de cybersécurité.
Enfin, le DUERP doit transcrire non seulement les résultats de l’évaluation des risques, mais aussi les actions de prévention que votre entreprise souhaite engager pour prévenir ces risques.
Le DUERP est-il obligatoire ?
Oui, la réalisation du DUERP est une obligation légale pour tout employeur. Cette obligation est notifiée dans la Partie 4 du Code du Travail et incombe à l’employeur d’assurer la sécurité et de protéger la santé de ses salariés.
Qui est concerné ? Le DUERP est obligatoire pour toute entreprise qui emploie au moins un salarié, quelle que soit sa taille. Les employeurs publics sont également tenus de l’établir.
DUERP : ce qu’il faut savoir
Fréquence et conditions de mise à jour
Le DUERP doit être mis à jour au minimum chaque année. Pour les entreprises de plus de 11 salariés, cette mise à jour annuelle est exigée depuis 2022. Cependant, la mise à jour est également obligatoire à chaque changement effectué au sein de l’entreprise, quelle que soit sa taille. Cela inclut :
- Toute décision d’aménagement important modifiant les conditions de santé et de sécurité ou les conditions de travail.
- Lorsqu’une information supplémentaire intéressant l’évaluation d’un risque est portée à la connaissance de l’employeur.
- Après chaque audit ou changement organisationnel.
- En tenant compte des retours des salariés. Les entreprises de moins de 11 salariés sont exemptées de l’obligation annuelle, mais doivent le réviser en cas de nouveaux éléments impactant l’évaluation des risques (ex: nouvelles substances chimiques, nouvelle organisation du travail).
Conservation et accès au DUERP
Le DUERP et ses mises à jour successives doivent être conservés pendant 40 ans. Il peut être conservé sous format papier ou numérique.
Bien que vous ne soyez pas dans l’obligation d’afficher le DUERP dans vos locaux, vous devez rendre son contenu accessible. Vous devez afficher, dans un endroit facilement accessible, une note indiquant le lieu de consultation et les modalités d’accès à ce document, ou informer les salariés par tout autre moyen. Il peut par exemple être mis à disposition sur l’intranet de l’entreprise si tous les salariés en sont informés.
Le DUERP doit être tenu à la disposition, sur demande, de diverses parties prenantes :
- Vos collaborateurs (salariés), y compris les anciens salariés pour les périodes les concernant (depuis le 31 mars 2022).
- Le Comité Social et Économique (CSE).
- Le médecin du travail et le service de prévention et de santé au travail (SPSTI).
- Les agents de l’Inspection du travail.
- Les agents de la Caisse d’Assurance Retraite et de la Santé au Travail (Carsat) et les organismes professionnels de santé.
- Les conseillers de l’OPPBTP.
- Les inspecteurs de la radioprotection (pour les entreprises concernées).
Risques en cas de non-conformité
Ne pas élaborer le DUERP, le rendre incomplet ou ne pas le tenir à disposition expose l’employeur à des sanctions. En cas de contrôle, cela peut entraîner une amende de 1 500 € (3 000 € en cas de récidive) pour une personne physique, et jusqu’à 7 500 € (15 000 € en cas de récidive) pour une personne morale.
De plus, si le DUERP n’est pas mis à disposition du CSE, l’employeur commet un délit d’entrave, passible d’une peine pouvant aller jusqu’à un an d’emprisonnement et 3 750 € d’amende.
Surtout, l’employeur est tenu à une obligation de résultat en matière de sécurité. Un manquement à cette obligation peut entraîner l’engagement de sa responsabilité civile pour les dommages subis par les salariés et prendre le caractère d’une faute inexcusable. Cela peut se traduire par le paiement de dommages et intérêts et le remboursement des indemnités versées par les organismes de Sécurité sociale. Le DUERP est un document opposable en justice, ce qui signifie qu’un DUERP non rédigé peut avoir des conséquences judiciaires importantes.
En adaptant votre DUERP aux risques, vous ne faites pas seulement face à une obligation légale, mais vous avez également l’opportunité de réduire l’absentéisme, de renforcer la confiance des salariés en démontrant votre engagement pour leur bien-être, et d’assurer la pérennité de votre entreprise.
Qu’est-ce que la Déclaration Sociale Nominative (DSN) ?
La DSN est une déclaration en ligne produite tous les mois à partir des données de la paie de vos salariés. Son objectif principal est la simplification administrative. Avant sa mise en place, les entreprises devaient effectuer de multiples déclarations auprès de différents organismes de protection sociale (comme France Travail, la CNAV ou l’Urssaf). La DSN remplace toutes ces déclarations liées à l’emploi des salariés par une seule et unique déclaration.
Elle a été progressivement mise en place et est devenue obligatoire pour toutes les entreprises relevant du régime général au 1er janvier 2017, et pour le secteur public d’ici 2022. Elle s’appuie sur la loi Warsmann de 2012 visant à alléger les démarches administratives.
Comment fonctionne la DSN avec notre cabinet paie ?
En tant que cabinet paie à Paris et spécialiste de l’internalisation, Merx Paie s’occupe de la génération et de la transmission de vos DSN. Ce dispositif s’appuie sur l’ensemble des données de paie de vos salariés.
La DSN est une transmission mensuelle unique et dématérialisée des données de paie. Elle inclut deux types de déclarations :
- La DSN périodique mensuelle : Elle reflète la situation des salariés au moment du traitement de la paie. C’est la déclaration principale que nous effectuons chaque mois pour vous.
- Les DSN événementielles : Elles sont transmises entre deux DSN mensuelles pour signaler des événements ponctuels ayant un impact sur la paie du salarié. Il s’agit notamment des arrêts de travail (maladie, maternité, paternité, accidents du travail), des reprises anticipées, ou des fins de contrat de travail. Ces signalements doivent être transmis dans les 5 jours suivant la prise en compte de l’événement dans la paie.
Informations clés transmises : Les données essentielles que nous incluons dans la DSN pour chaque établissement (la DSN est basée sur le SIRET de l’établissement, non le SIREN de l’entreprise) sont : le numéro de sécurité sociale (NIR) des salariés, les salaires versés, les cotisations payées, le SIRET de l’établissement, et les numéros de contrat (mutuelle, prévoyance, etc.). Le prélèvement à la source (PAS) est également entièrement intégré à la DSN.
Modalités de transmission : Merx Paie génère un fichier DSN au format prescrit par Net-Entreprises. Ce fichier est ensuite transmis via le site officiel net-entreprises.fr (ou le site de la Mutualité Sociale Agricole (MSA) pour le régime agricole). Nous utilisons le mode machine-to-machine, ce qui signifie que notre logiciel de paie s’authentifie directement sur le point de dépôt des déclarations, automatisant l’envoi.
Que remplace la DSN ?
La DSN a remplacé de nombreuses déclarations sociales et administratives. Parmi les principales, on peut citer :
- La DADS-U (déclaration annuelle des données sociales unifiées), définitivement supprimée en 2023.
- Les DUCS (déclarations unifiées des cotisations sociales).
- La DMMO (déclaration mensuelle des mouvements de main d’œuvre).
- L’attestation de salaire pour le versement des indemnités journalières (IJ) de l’assurance maladie.
- L’attestation Pôle Emploi.
- La DOETH (déclaration obligatoire d’emploi des travailleurs handicapés) pour la partie annuelle en 2021.
Elle alimente également le compte personnel de formation (CPF) et le compte professionnel de prévention (C2P).
Quels sont les avantages de la DSN pour votre entreprise ?
La DSN offre plusieurs avantages significatifs:
- Simplification administrative : Elle réduit considérablement le nombre de déclarations à effectuer et les regroupe au rythme du cycle de paie.
- Fiabilité et sécurité : En dématérialisant et en rendant les déclarations mensuelles, elle fiabilise et sécurise vos obligations sociales, réduisant les risques d’erreurs, de contentieux et de pénalités.
- Sécurisation des droits des salariés : Les données transmises garantissent les droits sociaux de vos salariés (retraite, prestations sociales, allocations chômage) en réduisant le nombre de justificatifs qu’ils auraient à produire.
Dates limites de transmission
Les dates limites de transmission de la DSN mensuelle dépendent de l’effectif de votre entreprise et de la date de versement de la paie :
- Avant le 5 du mois qui suit la paie (à midi) : Pour les employeurs de 50 salariés ou plus dont la paie est versée durant le même mois que la période effective de travail.
- Avant le 15 du mois qui suit la paie (à midi) : Pour toutes les autres entreprises.
Gestion des retours et corrections d’anomalies
Une fois la DSN transmise, elle est traitée par l’ACOSS ou la MSA qui vérifient sa conformité. Nous recevons des Comptes Rendus Métier (CRM) qui nous informent du statut de la déclaration.
- Un certificat de conformité (CRM OK) : Indique que la DSN est validée.
- Un bilan d’anomalie (CRM KO) : Indique que la DSN est refusée ou acceptée avec des corrections nécessaires.
En cas d’anomalies, notre équipe chez Merx Paie s’occupe des corrections:
- Pour les DSN périodiques, les corrections se font généralement sur la paie du mois suivant.
- Pour les DSN événementielles, un “annule et remplace” est souvent effectué.
Le service “Suivi DSN” de l’Urssaf nous permet de suivre ces anomalies en temps réel et d’obtenir des conseils pour les corriger. Si des inexactitudes sont détectées, des pénalités peuvent être appliquées, mais il existe un droit à l’erreur sous certaines conditions pour les corrections rapides.
Notre rôle est de veiller à ce que vos DSN soient conformes et transmises dans les délais, en gérant toutes les complexités techniques et réglementaires pour vous.
Pourquoi 151,67 heures par mois sur mon bulletin de paie ?
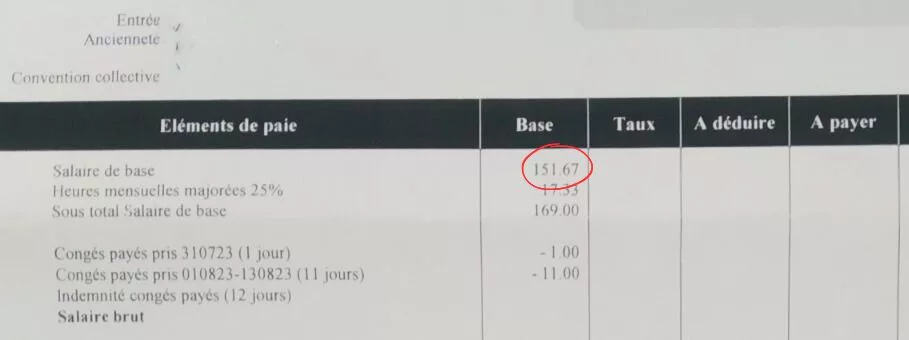
Si vous avez déjà jeté un œil à votre bulletin de paie, vous avez probablement remarqué la mention salaire de base affichant “151,67 heures” et vous êtes peut-être demandé ce que représente ce chiffre précis. Loin d’être un hasard, ce nombre est une notion fondamentale de la gestion de la paie en France. Comprendre son origine est essentiel pour appréhender le calcul de votre rémunération et vérifier la conformité de votre fiche de paie.
La mensualisation : stabilité et régularité de votre salaire
Le chiffre de 151,67 heures est directement lié au principe de la mensualisation du salaire. Ce mécanisme garantit aux salariés à temps plein une rémunération stable chaque mois, indépendamment du nombre exact de jours ouvrés dans le mois donné. Que votre mois compte 30, 31 jours, ou qu’il s’agisse d’un mois de février particulier, votre paie de base reste identique. Ce système simplifie grandement la gestion des fiches de paie pour les employeurs.
D’où viennent les 151,67 Heures ? Le calcul de la durée légale
En France, la durée légale du travail pour un salarié à temps plein est fixée à 35 heures par semaine. Pour obtenir la moyenne mensuelle, ce temps hebdomadaire est lissé sur l’année. Le calcul est le suivant :
- Nombre d’heures hebdomadaires × Nombre de semaines dans l’année ÷ Nombre de mois dans l’année.
- Soit : (35 heures × 52 semaines) ÷ 12 mois = 151,67 heures.
Ce chiffre est donc une base légale pour le calcul de votre salaire brut. Il reflète un mois “moyen” de 4,33 semaines (52 semaines / 12 mois).
Quel impact les 151,67 heures ont-elles sur le calcul de votre salaire brut ?
Le calcul de votre salaire brut mensuel est directement basé sur ces 151,67 heures. Il est déterminé en multipliant votre taux horaire par ce nombre d’heures.
Exemple concret : Si votre taux horaire est de 13 € brut/heure : 13 €/heure × 151,67 heures = 1 971,71 € brut/mois. Si vous étiez payé 15 €/heure, votre salaire brut mensuel serait de 2275,05 € (151,67 heures x 15 euros).
Ce système garantit une régularité dans votre rémunération, même si le nombre réel de jours travaillés varie d’un mois à l’autre.
Cas particuliers : heures supplémentaires, forfaits et annualisation
Bien que 151,67 heures soit la base pour un temps plein légal, d’autres situations existent :
Les heures supplémentaires
Les 151,67 heures se réfèrent au temps de travail légal mensuel normal. Si vous travaillez au-delà de 35 heures par semaine, ces heures sont considérées comme des heures supplémentaires et sont comptabilisées et rémunérées séparément, avec des majorations. Par exemple, une semaine de 39 heures inclut 4 heures supplémentaires, souvent majorées de 25% (jusqu’à 43h par semaine). Le calcul mensuel pour 39 heures/semaine est alors de 169 heures (39h × 52 semaines ÷ 12 mois).
Le forfait jours ou forfait heures
Certains salariés, notamment les cadres et ceux bénéficiant d’une grande autonomie, peuvent être sous un forfait jours. Leur temps de travail n’est pas décompté en heures mais en un nombre de jours travaillés dans l’année (par exemple, 218 jours maximum). Pour ces contrats, il n’y a pas de décompte d’heures supplémentaires classiques. Le “forfait heures” est une autre option fixée par contrat.
Le temps partiel
Les 151,67 heures s’appliquent aux salariés à temps plein. Les salariés à temps partiel auront un nombre d’heures mensuelles différent, calculé au prorata de leur temps de travail contractuel.
Le temps de travail effectif
Il est nécessaire de distinguer le temps de travail effectif, c’est-à-dire le temps où vous êtes à la disposition de votre employeur et exécutez vos tâches. Les pauses (sauf si vous restez à disposition), les trajets domicile-travail (hors cas spécifiques) et le déjeuner (sauf si travaillé) ne sont généralement pas considérés comme du temps de travail effectif. Cependant, le temps passé en réunion ou formation obligatoire est bien pris en compte.
L’annualisation et les 1 607 heures annuelles
Un salarié à 35 heures/semaine ne travaille pas réellement 1 820 heures par an (35h × 52 semaines) car il bénéficie de congés payés et de jours fériés. Ainsi, la durée annuelle de référence est fixée à 1 607 heures. Ce chiffre est obtenu en intégrant les congés payés et les jours fériés, ainsi que la journée de solidarité. L’annualisation permet aux entreprises de moduler le temps de travail sur l’année.
La conversion des minutes en centièmes
Pour les fiches de paie et la comptabilité, les heures ne sont pas toujours exprimées en minutes et secondes (base 60), mais en centièmes (base 100) pour faciliter les calculs. Ainsi, 45 minutes correspondent à 0,75 heure (45/60). C’est pourquoi le 151,67 est une valeur avec deux décimales, le .67 correspondant à environ 40 minutes (0,67 heures * 60 minutes/heure = 40,2 minutes).
Pourquoi est-il important de comprendre ce chiffre ?
Comprendre l’origine et la signification des 151,67 heures est crucial pour plusieurs raisons :
- Transparence de votre rémunération : Cela vous permet de mieux comprendre comment votre salaire de base est calculé et d’assurer une plus grande transparence sur votre bulletin de paie.
- Vérification de l’exactitude : Vous pouvez ainsi vérifier la justesse du calcul de votre salaire et vous assurer que vos droits sont respectés.
- Rôle de la convention collective : N’oubliez pas que votre secteur d’activité peut être régi par une convention collective. Celle-ci peut prévoir des règles spécifiques en matière de durée du travail ou de rémunération, différentes des dispositions légales générales. Il est donc essentiel de connaître la convention collective applicable à votre entreprise et de vérifier les heures mentionnées sur votre fiche de paie par rapport à vos relevés d’horaires réels.
En maîtrisant ces notions, vous serez mieux armé pour comprendre votre fiche de paie et dialoguer avec votre employeur ou le service des ressources humaines en cas de doutes.
Avantage en nature véhicule 2025 : les barèmes revus à la hausse
La gestion des avantages en nature liés aux véhicules de fonction a connu une réforme majeure. Un nouvel arrêté, dont les dispositions sont entrées en vigueur dès le 1er février 2025, modifie significativement les modalités d’évaluation de l’avantage en nature (AEN) véhicule. Ces changements, qui remplacent des dispositions stables depuis plus de 20 ans, ont un impact direct sur la fiscalité et les charges sociales pour votre entreprise et vos collaborateurs.
Qu’est-ce qu’un avantage en nature véhicule ?
La mise à disposition d’un véhicule de fonction par l’employeur à un salarié est considérée comme un avantage en nature dès lors que le salarié peut l’utiliser pour ses déplacements privés, en dehors de son temps de travail. Cet avantage doit figurer sur le bulletin de paie et est soumis aux charges sociales et à l’impôt sur le revenu. L’employeur a le choix entre deux méthodes d’évaluation : basée sur les dépenses réellement engagées (évaluation au réel) ou sur un forfait annuel (évaluation forfaitaire). Ce choix peut être révisé en fin d’année, salarié par salarié.
L’avantage en nature n’existe pas si l’employé a l’interdiction écrite d’utiliser le véhicule pendant le repos hebdomadaire et les congés payés, y compris pour la carte de carburant de l’entreprise. De même, si le véhicule est utilisé par plusieurs salariés à des fins uniquement professionnelles, aucun avantage en nature n’est décompté. Les trajets domicile-lieu de travail ne constituent pas non plus un avantage en nature si l’utilisation du véhicule est nécessaire à l’activité professionnelle (ex: pas de transports en commun, horaires particuliers).
Une distinction clé : la date de mise à disposition
La réforme introduit une distinction fondamentale : les nouvelles règles s’appliquent aux véhicules mis à disposition à compter du 1er février 2025. Pour les véhicules mis à disposition avant cette date, les anciennes règles continuent de s’appliquer. Il est essentiel de noter que c’est la date d’attribution du véhicule au salarié qui détermine le régime applicable, et non la date d’acquisition du véhicule par l’entreprise. Cela signifie que si un véhicule est restitué par un salarié et attribué à un nouveau salarié après le 1er février 2025, les nouvelles règles s’appliqueront pour ce nouveau salarié. Les salariés pourraient donc choisir de conserver leur véhicule actuel plus longtemps pour retarder l’augmentation de l’avantage en nature sur leur fiche de paie.
Augmentation significative des barèmes pour les véhicules thermiques (ou hybrides)
Les pourcentages d’évaluation forfaitaire ont connu une hausse considérable, de l’ordre de 67% en moyenne pour les véhicules mis à disposition à partir du 1er février 2025.
Véhicules achetés par l’entreprise :
Véhicule de moins de 5 ans :
- Sans prise en charge du carburant : le barème passe de 9% à 15% du prix d’achat TTC. Par exemple, pour un véhicule de 50 000€, l’avantage annuel passe de 4 500€ à 7 500€. Pour un véhicule de 35 000€, l’augmentation est de 2 100€ par an, soit 175€ par mois.
- Avec prise en charge totale du carburant : le barème passe de 12% à 20% du prix d’achat TTC.
Véhicule de plus de 5 ans :
- Sans prise en charge du carburant : le barème passe de 6% à 10% du prix d’achat TTC.
- Avec prise en charge totale du carburant : le barème passe de 9% à 15% du prix d’achat TTC.
Véhicules loués ou en location avec option d’achat (LOA) :
- Sans prise en charge du carburant : le barème passe de 30% à 50% du coût global annuel (location, entretien, assurance).
- Avec prise en charge totale du carburant : le barème passe de 40% à 67% du coût global annuel.
L’impact financier pour votre entreprise et vos salariés est direct : cette hausse se traduit par une augmentation de l’assiette fiscale et sociale, entraînant potentiellement plus d’impôts et une baisse du salaire net pour le salarié, ainsi qu’un accroissement des charges sociales patronales pour l’entreprise. Par exemple, pour un véhicule à 45 000€, l’avantage mensuel passe de 337,50€ à 562,50€.
L’évaluation au réel, quant à elle, prend en compte un pourcentage du coût d’achat (20% pour véhicule de moins de 5 ans, 10% pour plus de 5 ans), l’assurance, les frais d’entretien, et les frais réels de carburant pour usage personnel. Le bonus écologique et le malus ne sont pas pris en compte dans le prix d’achat. Pour un véhicule loué, l’évaluation au réel inclut le coût global de la location, de l’entretien et de l’assurance. L’employeur doit prouver qu’il ne prend pas en charge le carburant privé.
Un régime de faveur maintenu pour les véhicules 100% électriques
Dans une démarche d’encouragement à la transition énergétique, les véhicules fonctionnant exclusivement à l’énergie électrique continuent de bénéficier de dispositions spécifiques et favorables.
- Non-prise en compte des frais d’électricité : Les frais d’électricité pris en charge par l’employeur pour la recharge du véhicule ne sont pas pris en compte dans le calcul de l’avantage en nature.
- Abattements accrus : Pour les véhicules électriques mis à disposition à partir du 1er février 2025 et jusqu’au 31 décembre 2027 :
- L’avantage en nature est calculé après l’application d’un abattement de 70% (contre 50% précédemment) si l’évaluation est forfaitaire.
- L’avantage en nature est calculé après l’application d’un abattement de 50% (contre 50% précédemment) si l’évaluation est au réel, par tolérance administrative.
- Le plafond de l’abattement passe à 4 582€ par an (contre 2 000,30€ auparavant).
- Nouvelle condition : pour bénéficier de cet abattement majoré à partir du 1er février 2025, le véhicule doit respecter une condition spécifique de “score environnemental” permettant l’obtention d’un bonus écologique. Cette condition est vérifiée le jour de la mise à disposition du véhicule.
Cette mesure vise à maintenir l’attractivité des véhicules électriques, rendant l’écart d’évaluation avec les véhicules thermiques encore plus marqué et encourageant l’adoption de flottes plus écologiques. L’augmentation de l’abattement permet de maintenir un niveau d’avantage en nature comparable ou légèrement supérieur à l’ancien régime, malgré l’augmentation des pourcentages de base. Par exemple, pour un véhicule électrique de 44 000€, l’avantage annuel passe de 1 980€ (avant le 1er février 2025) à 2 018€ (à partir du 1er février 2025).
Les bornes de recharge électrique : un dispositif favorable prolongé
Le législateur maintient un soutien à l’infrastructure de recharge, prolongeant le régime spécifique d’évaluation de l’avantage en nature pour les bornes de recharge jusqu’au 31 décembre 2027.
- Borne installée sur le lieu de travail : L’avantage en nature résultant de l’utilisation personnelle d’une borne installée sur le lieu de travail est évalué à zéro euro, y compris pour les frais d’électricité. Cela s’applique même si le véhicule appartient au salarié.
- Borne installée au domicile du salarié :
- Si la borne est retirée à la fin du contrat de travail, la prise en charge par l’employeur des frais d’achat et d’installation ne constitue pas un avantage en nature.
- Si la borne est maintenue au domicile du salarié après la fin du contrat, la prise en charge des frais d’achat et d’installation n’est pas un avantage en nature si elle ne dépasse pas :
- 50% des dépenses réelles (dans la limite de 1 043,50€ en 2025) pour une borne de moins de 5 ans.
- 75% des dépenses réelles (dans la limite de 1 565,20€ en 2025) pour une borne de plus de 5 ans.
- Au-delà de ces limites, l’excédent est considéré comme un avantage en nature.
- La prise en charge par l’employeur d’autres frais liés à l’utilisation de la borne (hors électricité, par exemple l’entretien ou la location de la borne) est exonérée dans la limite de 50% des dépenses réelles que le salarié aurait dû engager. Au-delà de cette limite, l’excédent est considéré comme un avantage en nature.
Seule la prise en charge des frais d’électricité pour un véhicule mis à disposition par l’employeur et fonctionnant exclusivement à l’énergie électrique est exclue de l’assiette des cotisations sociales.
Conséquences et recommandations pour les employeurs
Ces nouvelles règles invitent les entreprises à repenser leur politique de mobilité.
- Vigilance et documentation : Pour toute nouvelle mise à disposition d’un véhicule de fonction, soyez attentifs aux barèmes applicables et conservez précieusement la documentation relative à la date d’attribution.
- Communication transparente : Anticipez et informez clairement vos collaborateurs des impacts sur leur salaire net et leurs cotisations sociales pour éviter les incompréhensions.
- Réorientation de la flotte :
- Le coût de l’avantage en nature pour les véhicules thermiques va considérablement alourdir la masse salariale.
- Le recours aux véhicules de service (utilisés uniquement pour les déplacements professionnels et restitués en dehors des heures de travail) peut être une solution, car ils ne constituent pas un avantage en nature taxable.
- Considérez la transition vers une flotte de véhicules 100% électriques pour bénéficier des abattements fiscaux et sociaux favorables.
- N’oubliez pas que la mise à disposition d’un vélo de fonction (électrique ou non) par l’employeur n’est actuellement pas considérée comme un avantage en nature taxable par l’URSSAF. De ce fait, aucun avantage en nature ne figurera sur les fiches de paie du salarié qui ne sera tenu de payer ni charges sociales, ni impôts. L’entreprise peut même déduire les frais liés à l’acquisition, à l’entretien, la location et l’assurance des vélos, à hauteur de 25% de l’impôt sur les sociétés. L’utilisation d’un vélo de fonction devrait “connaître de beaux jours”.
- D’autres dispositifs comme le forfait mobilité durable, les indemnités kilométriques ou les solutions de mobilité partagée pourraient présenter un meilleur équilibre coût/avantage.
En adaptant votre stratégie, vous pourrez non seulement maîtriser vos charges, mais aussi renforcer votre engagement en faveur d’une mobilité plus durable. Les équipes de Merx Paie se tiennent d’ailleurs à disposition pour une analyse plus approfondie et un ajustement de vos pratiques en matière de mobilité.
Externalisation ou internalisation de la paie : comment choisir ?
La gestion de la paie constitue un enjeu stratégique pour toute entreprise, quelle que soit sa taille. Qu’elle soit confiée à un prestataire externe ou intégrée au sein de l’organisation, son exactitude, sa conformité réglementaire et sa fluidité conditionnent à la fois la sérénité sociale de l’entreprise et sa crédibilité vis-à-vis des administrations. Dans ce contexte, deux modèles coexistent : l’externalisation et l’internalisation de la paie. Si chacun présente des avantages, l’internalisation accompagnée est le choix à privilégier si vous recherchez l’autonomie, de la réactivité et à maîtriser les processus en interne.
Externalisation de la paie : simplicité apparente, dépendance réelle
L’externalisation consiste à confier tout ou partie du processus de paie à un prestataire extérieur : cabinet d’expertise-comptable, société de gestion RH ou éditeur de logiciels en mode SaaS. Cette solution séduit par sa simplicité de mise en œuvre et la délégation des contraintes administratives. Elle est souvent adoptée par les structures ne disposant pas de ressources internes dédiées.
Cependant, cette délégation engendre une dépendance structurelle : les délais de traitement, la transmission des variables, la résolution d’anomalies et l’adaptation aux changements internes peuvent être ralentis, faute de maîtrise directe. De plus, le pilotage social devient moins fluide, et la personnalisation des traitements est parfois limitée par les standards du prestataire.
Internalisation de la paie : autonomie, contrôle et sécurisation
À l’inverse, l’internalisation consiste à traiter l’ensemble du processus de paie au sein même de l’entreprise. Cela implique la mise en place d’une organisation dédiée, la formation des équipes et l’usage d’outils performants. Ce modèle offre aux dirigeants une pleine maîtrise des données sociales, des délais de production et des obligations déclaratives.
Avec l’internalisation, l’entreprise renforce sa réactivité opérationnelle : elle adapte immédiatement ses paramétrages en cas d’évolution légale ou organisationnelle, et répond plus rapidement aux demandes des salariés. Elle bénéficie également d’une meilleure confidentialité des données sensibles et d’une intégration renforcée avec les services RH et financiers.
Contrairement aux idées reçues, l’internalisation n’est pas synonyme de complexité. Grâce à des solutions comme Merx Paie, il est possible de mettre en place une internalisation accompagnée, progressive et sécurisée. Notre approche associe outils de dernière génération (notamment ceux de l’univers SILAE) et un accompagnement sur mesure par nos experts : audit, structuration, paramétrage, formation, assistance continue.
Internaliser avec accompagnement : une alternative hybride et efficace
L’internalisation ne signifie pas l’isolement. Grâce à un accompagnement spécialisé, les entreprises peuvent bénéficier d’un cadre structurant et de garanties de conformité, tout en conservant la main sur leurs processus. Cette approche hybride permet à la fois de réduire les coûts récurrents liés à l’externalisation et d’améliorer la qualité de service délivrée aux collaborateurs.
Merx Paie propose aux dirigeants une démarche sur-mesure :
- Audit et cadrage du projet
- Mise en place des outils adaptés à la taille et au secteur de l’entreprise
- Formation opérationnelle des équipes paie
- Supervision régulière et assistance experte en continu
Externalisation vs internalisation : ce qu’il faut retenir
Si l’externalisation reste une solution valable dans certains cas, elle montre rapidement ses limites dès lors que l’entreprise souhaite gagner en réactivité, en confidentialité et en pilotage social. L’internalisation, lorsqu’elle est bien structurée et accompagnée, devient alors un véritable levier de performance et de fiabilité.
Chez Merx Paie, nous maîtrisons les deux modèles. Mais notre conviction est claire : l’internalisation de la paie, soutenue par un accompagnement rigoureux, offre aujourd’hui la réponse la plus pertinente aux enjeux des entreprises modernes.
Acompte sur salaire : simplifié avec My Silae
Dans un contexte économique où le pouvoir d’achat est une préoccupation majeure pour de nombreux ménages français, la capacité à gérer les dépenses imprévues est devenue un sport national. Face à ces défis financiers, l’acompte sur salaire émerge comme un outil de flexibilité précieux, et des solutions innovantes comme My Silae le rendent plus accessible que jamais.
Qu’est-ce qu’un acompte sur salaire ?
L’acompte sur salaire est le paiement anticipé d’une partie de la rémunération due à un salarié pour un travail qu’il a déjà effectué. Contrairement à l’avance sur salaire, qui est un prêt pour un travail non encore réalisé, l’acompte correspond à une somme déjà gagnée par le salarié.
Le Code du travail encadre ce droit, notamment à l’article L3242-1, qui stipule que le paiement du salaire est effectué une fois par mois, mais qu’un acompte correspondant à la moitié de la rémunération mensuelle pour une quinzaine de travail peut être versé au salarié qui en fait la demande.
En tant qu’employeur, vous avez l’obligation d’accepter une première demande d’acompte d’un salarié mensualisé, à condition qu’elle corresponde à un travail déjà fourni d’au moins 15 jours. Les travailleurs non mensualisés (comme les travailleurs à domicile, saisonniers, temporaires ou intermittents) ne sont pas concernés par cette obligation. Le montant de l’acompte ne peut excéder la moitié de la rémunération mensuelle du salarié.
Pour information : le montant de l’acompte ou de l’avance n’est pas assujetti à des cotisations sociales au moment de son versement. Celles-ci sont calculées et décomptées à l’échéance de paie habituelle. L’acompte versé doit être retenu en totalité sur le salaire net à payer en fin de mois et doit figurer sur le bulletin de paie.
My Silae : rendre le droit à l’acompte instantané et accessible
Bien que le droit à l’acompte sur salaire existe en France, il est souvent sous-utilisé par méconnaissance ou en raison des barrières administratives traditionnelles, qui peuvent créer un embarras pour les employés sollicitant leur hiérarchie. La solution My Silae vient révolutionner cette problématique en proposant un service d’acompte digitalisé, intuitif et visible.
Grâce à My Silae, les salariés peuvent désormais accéder à une partie de leur salaire déjà gagné avant la date habituelle de versement. La plateforme calcule automatiquement le montant disponible pour l’acompte en fonction des données de paie du collaborateur, éliminant toute ambiguïté. Le versement s’effectue via un virement SEPA instantané et sécurisé, permettant à l’argent d’être crédité sur le compte bancaire du salarié en quelques secondes. Cette autonomie financière renforcée aide les employés à faire face aux dépenses imprévues sans avoir recours à des découverts bancaires coûteux ou à des crédits onéreux qui pourraient aggraver leur précarité.
Impact social positif et un avantage pour les employeurs
La capacité à disposer rapidement d’une partie de son salaire répond à une réalité alarmante : une étude Ifop de 2023 révèle que 56% des Français peinent à boucler leurs fins de mois, et 31% disposent de moins de 100€ après leurs charges fixes dès le dixième jour du mois. My Silae offre une solution concrète à ces difficultés financières mensuelles, agissant comme un outil de gestion du “reste à vivre” et contribuant à réduire le stress lié à l’argent et à améliorer le bien-être quotidien des salariés. Cette facilité d’usage et cette accessibilité promeuvent également l’inclusion financière au sein des entreprises.
Pour les employeurs, l’adoption de My Silae représente un avantage social différenciant sur le marché du travail. En offrant une flexibilité financière et des solutions réactives, les entreprises peuvent renforcer la fidélisation des talents et valoriser leur marque employeur, un facteur clé dans un environnement concurrentiel. Les cabinets d’expertise comptable et les partenaires RH jouent un rôle stratégique dans le déploiement de cette innovation, affirmant leur position de conseillers avant-gardistes en proposant des réponses concrètes aux défis des organisations et de leurs collaborateurs.
My Silae transforme un droit existant en une fonctionnalité moderne et accessible, offrant une souplesse financière essentielle aux salariés tout en renforçant l’attractivité et la réputation des entreprises dans la gestion de leurs ressources humaines.
Qu’est-ce qu’un logiciel SIRH ?
Le Système d’Information des Ressources Humaines (SIRH) est un outil numérique de gestion qui centralise et organise toutes les informations relatives aux salariés d’une entreprise. Il s’agit d’une suite de logiciels interconnectés qui vise à automatiser et à simplifier l’ensemble des processus de gestion des ressources humaines.
Initialement perçu comme un simple logiciel de paie, le SIRH est aujourd’hui bien plus complet, intégrant de nombreuses fonctionnalités plébiscitées par les professionnels des RH. Il sert d’interface entre la gestion des ressources humaines et les Technologies de l’Information et de la Communication (TIC).
Les objectifs principaux du SIRH sont multiples et fondamentaux pour le bon fonctionnement global d’une entreprise:
- Optimiser le traitement des ressources humaines et les processus administratifs.
- Booster l’efficacité et la performance de l’entreprise.
- Libérer les équipes RH des tâches répétitives et chronophages pour qu’elles se concentrent sur des missions à plus forte valeur ajoutée.
- Améliorer l’expérience collaborateur en offrant un service personnalisé et un accès permanent aux informations.
- Assurer un pilotage stratégique de la fonction RH grâce à une vision unifiée du capital humain.
Fonctionnalités et modules clés d’un SIRH
Un logiciel SIRH est composé de plusieurs modules, appelés également “briques logicielles”, chacun assurant une fonction particulière. L’élément pivot est la Base de Données RH centralisée, ou “Core RH”. Ce socle unifié centralise l’identité, les contrats, les postes, l’historique professionnel et les compétences des collaborateurs, garantissant la fiabilité et la cohérence des données.
Parmi les fonctionnalités principales, on retrouve généralement :
- Gestion de la paie : automatisation du calcul des salaires, des cotisations sociales, des primes, des absences et des congés pour produire les fiches de paie. Il intègre aussi les spécificités des conventions collectives.
- Gestion des congés, absences et temps de travail (GTA) : suivi des temps de présence et d’absence, gestion des demandes de congés et RTT, et planification.
- Gestion administrative du personnel : édition et suivi des contrats de travail, gestion des notes de frais, suivi des visites médicales, et numérisation complète des dossiers collaborateurs.
- Gestion des talents et carrières : modules allant du recrutement (publication d’offres, suivi des candidatures, planification des entretiens) à la gestion des compétences, la formation, l’évaluation des performances, la planification des carrières et des successions.
- Reporting et pilotage RH : outils de tableaux de bord en temps réel et analyses prédictives pour une aide à la décision stratégique, concernant par exemple le turnover, l’absentéisme, la masse salariale.
Les tendances actuelles du SIRH incluent l’intégration de l’Intelligence Artificielle (IA) pour l’automatisation des tâches répétitives et l’analyse prédictive, le Cloud computing pour la flexibilité (SaaS), le Big data pour une meilleure prise de décision, et l’amélioration de l’Expérience Collaborateur via des portails RH et applications mobiles.
9 exemples de solutions et éditeurs de SIRH
Les sources fournissent les exemples d’éditeurs et de solutions SIRH suivants :
- NOVRH : Éditeur d’une solution SIRH intégrant RH, Paie et GTA dans un outil unique pour les ETI (de 250 à 5000 collaborateurs) en France.
- Sage : Propose des solutions de gestion de la paie et des ressources humaines comme “Sage Business Cloud Paie” pour les TPE/PME et “Sage 100 Paie & RH” pour les PME/ETI.
- Silae : Concepteur de solutions logicielles de Paie et RH intégrées et collaboratives.
- Cegid : Offre une solution “Core HR Cegid” au sein de sa solution “Talent Management”, permettant une gestion globale de la politique RH.
- Foederis : Éditeur de logiciels de gestion des talents, notamment pour les “people reviews” ou comités carrières.
- Sigma : Propose le “dossier collaborateur” d’Advantage RH, une plateforme unique pour le traitement des données individuelles du collaborateur.
- Lucca : Cet éditeur propose des logiciels RH en mode SaaS, faciles à paramétrer et destinés aux TPE et PME, permettant d’automatiser l’ensemble des processus administratifs et RH.
- Eurécia : Son SIRH propose des modules à la carte pour l’administration du personnel, la gestion des talents et le bien-être des salariés.
- PeopleSpheres : Offre des SIRH modulables permettant aux entreprises de composer leur propre système RH en intégrant des modules provenant de différents éditeurs via des API.

